A menos de dois meses de uma nova etapa da reforma tributária, o governo federal prepara uma flexibilização na cobrança da Contribuição sobre Bens e Serviços (CBS). A proposta permitirá que empresas utilizem créditos tributários estimados no cálculo inicial do imposto e façam os ajustes definitivos no mês seguinte.
A medida, anunciada pela Receita Federal na quarta-feira, 11 de novembro, ainda depende de aprovação do Congresso Nacional. O objetivo é evitar que dificuldades na apuração dos créditos comprometam a adaptação das empresas ao novo sistema de tributação do consumo.
A iniciativa integra um conjunto de providências apresentado pelo Ministério da Fazenda para a transição de 2027. Além da mudança na apuração, o pacote contempla orientação aos contribuintes, mecanismos de correção preventiva de inconsistências e adiamento de determinadas exigências documentais.
Para as empresas, a mudança poderá representar mais tempo para conferir informações fiscais e organizar os pagamentos. Entretanto, especialistas alertam que a transição exige cuidados com contratos, formação de preços e fluxo de caixa.
O que muda na prática?
Pelas regras previstas para o novo sistema, as empresas deverão apurar os débitos e créditos da CBS para determinar o valor do imposto devido.
Com a flexibilização proposta, o contribuinte poderá utilizar uma estimativa dos créditos tributários disponíveis, sem precisar concluir imediatamente toda a conferência dos recolhimentos associados às operações.
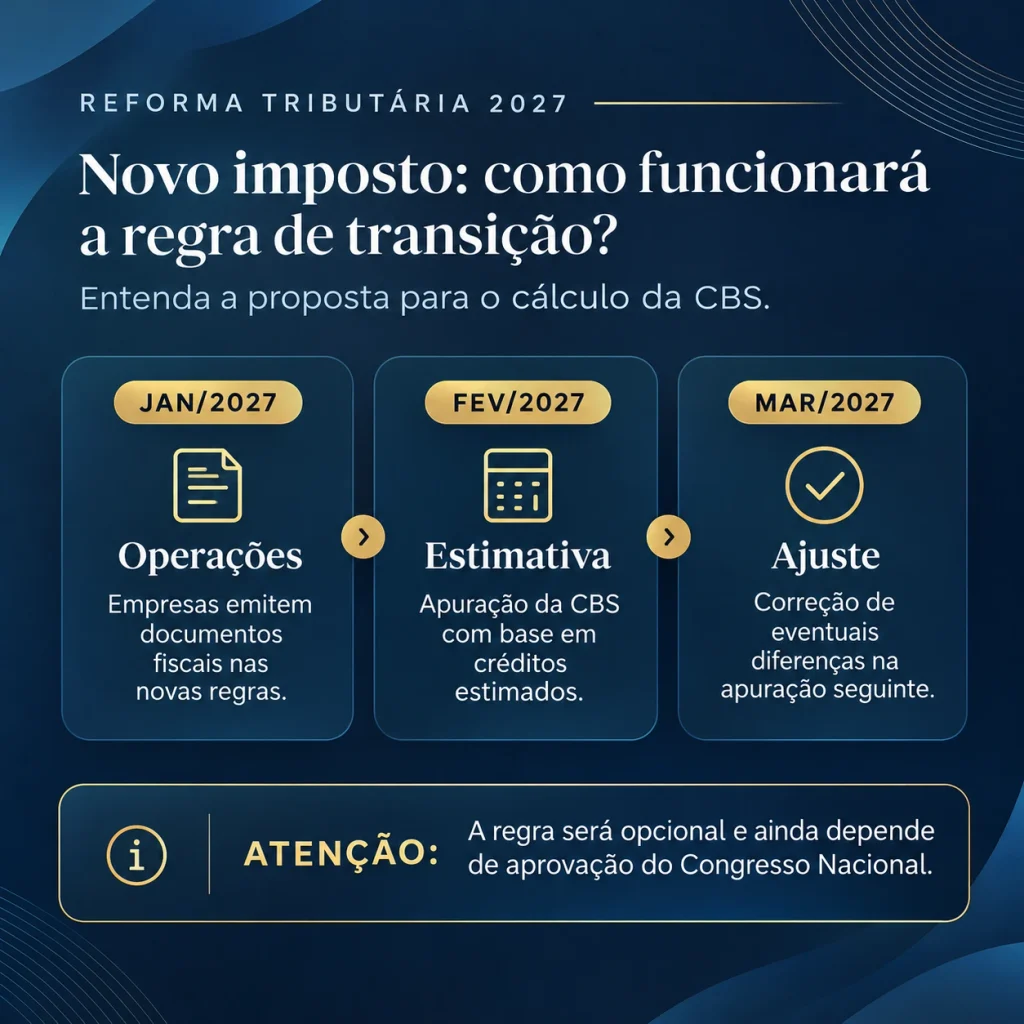
Na prática, uma empresa que realizar operações em janeiro de 2027 poderá fazer o cálculo inicial da CBS em fevereiro, utilizando créditos estimados. Em março, após a apuração definitiva, deverá regularizar eventuais diferenças.
O mecanismo será opcional e busca reduzir dificuldades operacionais durante a implantação do novo modelo.
Para as empresas, a possibilidade de realizar ajustes posteriores poderá proporcionar mais tempo para conciliar informações fiscais, verificar créditos e organizar os pagamentos. Isso não significa, entretanto, redução do imposto devido ou dispensa das demais obrigações tributárias.
Por que flexibilizar a cobrança?
Um dos desafios da reforma tributária está na mudança das regras de aproveitamento de créditos.
No novo sistema, o direito ao crédito tributário passa a depender, como regra geral, da extinção do débito correspondente à operação anterior, observadas as exceções legais.
Essa sistemática está relacionada ao split payment, mecanismo que permitirá separar e direcionar o valor do tributo durante a liquidação financeira de determinadas transações.
A implementação dessas mudanças exige adaptações nos sistemas de faturamento, contabilidade e gestão tributária das empresas. A preocupação é especialmente relevante nas operações entre empresas, nas quais os créditos tributários influenciam diretamente o cálculo do imposto a recolher.
Ao permitir uma estimativa inicial, o governo pretende oferecer uma alternativa enquanto os novos mecanismos de pagamento e controle são implementados.
Adaptação vai além do imposto
A possibilidade de calcular créditos tributários por estimativa poderá aliviar parte das dificuldades operacionais das empresas durante a transição. Entretanto, a flexibilização não elimina a necessidade de revisar processos internos, atualizar sistemas e preparar equipes para as novas exigências.
Para Hélder Santos, professor de finanças e gestão tributária da FIPECAFI, a reforma exige mudanças que ultrapassam o departamento contábil. Em análise sobre os desafios das empresas no encerramento de 2026, ele destaca a importância de adaptar sistemas de gestão, capacitar profissionais e avaliar os efeitos das novas regras sobre preços e contratos.
“A Reforma Tributária não é apenas um problema do contador, é uma mudança estrutural no modelo de negócios”, afirma.
O especialista também chama a atenção para os impactos da transição na formação dos preços de venda e na viabilidade de contratos de longo prazo. Nesse cenário, o planejamento orçamentário para 2027 precisa considerar a carga tributária estimada para cada setor, além de possíveis alterações nos custos operacionais.
Segundo Santos, as empresas que aproveitarem o período de testes para adequar seus sistemas poderão obter vantagens em conformidade tributária e precificação.
Crédito: Divulgação
Créditos e fluxo de caixa
A adaptação à CBS também poderá afetar o fluxo de caixa das empresas. Além de atualizar sistemas e revisar procedimentos fiscais, os negócios precisarão acompanhar os créditos tributários disponíveis e avaliar seus efeitos sobre os compromissos financeiros de 2027.
José Guilherme Sabino, CEO da Assertif, empresa especializada em inteligência de dados e recuperação de créditos tributários, alerta que contratos firmados no encerramento de 2026 precisam considerar os efeitos da reforma sobre preços e margens.
“Não há fundamento para afirmar que toda empresa pagará mais. Há motivo, porém, para refazer preços e projeções antes de assinar o próximo contrato”, afirma.
Outro ponto de atenção envolve os créditos acumulados de PIS e Cofins, tributos que serão substituídos pela CBS. A transição exigirá cuidados com os registros fiscais e a conferência dos saldos disponíveis, especialmente para evitar divergências que possam atrasar seu aproveitamento.
Para Sabino, o risco financeiro não depende necessariamente de um aumento expressivo da carga tributária. A combinação de preços mal calculados, créditos aproveitados depois do previsto e despesas que vencem antes dos recebimentos pode comprometer a liquidez até mesmo de empresas rentáveis.
Erros de boa-fé
A Receita Federal também apresentou o Programa de Conformidade da Reforma Tributária para 2027. A iniciativa prevê assistência aos contribuintes e mecanismos de correção preventiva de inconsistências na documentação fiscal.
Segundo o Ministério da Fazenda, empresas que atuarem de boa-fé, sem omitir informações e observando práticas contábeis adequadas, deverão contar com tratamento diferenciado para erros decorrentes de dúvidas fundamentadas durante a transição, conforme as condições que serão regulamentadas.
A medida não representa uma autorização irrestrita para descumprir obrigações fiscais. A proposta é diferenciar dificuldades legítimas de adaptação de condutas que envolvam omissão ou irregularidades deliberadas.
Mais tempo para adaptação
Outra medida anunciada envolve o adiamento, para março de 2027, de determinadas exigências de documentação fiscal.
Segundo informações apresentadas pela Receita Federal, aproximadamente 1,1 milhão de micro e pequenas empresas que realizam operações com outras empresas estarão entre os públicos contemplados.
A postergação busca oferecer mais tempo para adequação dos sistemas utilizados por esses negócios.
A medida também alcançará documentos relacionados a determinadas operações de plataformas digitais e transações imobiliárias, conforme as regras específicas a serem divulgadas.
O adiamento não deve ser confundido com uma suspensão geral da reforma tributária. O governo mantém o calendário de implementação e prevê exigências diferenciadas para situações específicas.
O que falta definir?
A Receita Federal informou que uma nova versão do regulamento da reforma tributária deverá ser divulgada nos próximos dias. A primeira versão recebeu quase 5 mil sugestões de aperfeiçoamento, apresentadas por representantes dos setores envolvidos na implementação.
O cronograma anunciado pelo Ministério da Fazenda também prevê a ampliação do ambiente de testes, a divulgação de ferramentas de ajuste da apuração assistida e a publicação de normas complementares.
Para as empresas, a atenção deverá se concentrar nas regras definitivas de emissão de documentos fiscais, no funcionamento dos créditos tributários e nos procedimentos de conferência dos valores apurados.
A flexibilização da CBS, por sua vez, dependerá da apresentação e aprovação de um projeto de lei complementar no Congresso Nacional. Até lá, a possibilidade de calcular créditos por estimativa permanece uma proposta do governo, e não uma regra já autorizada aos contribuintes.