Descobrir que está negativado sem ter recebido nenhum aviso pode acontecer no momento mais inesperado. Você vai comprar um eletrodoméstico parcelado, mas a loja informa que o crédito não foi aprovado. Sem entender o motivo, consulta seu CPF e encontra uma restrição em seu nome.
A primeira dúvida costuma surgir imediatamente: se meu nome foi negativado sem aviso, a dívida deixa de existir?
A resposta é não. Mesmo que o consumidor não tenha sido avisado antes de ter o nome negativado, a dívida não deixa de existir por esse motivo. O que pode estar irregular é a inclusão do nome no cadastro de inadimplentes.
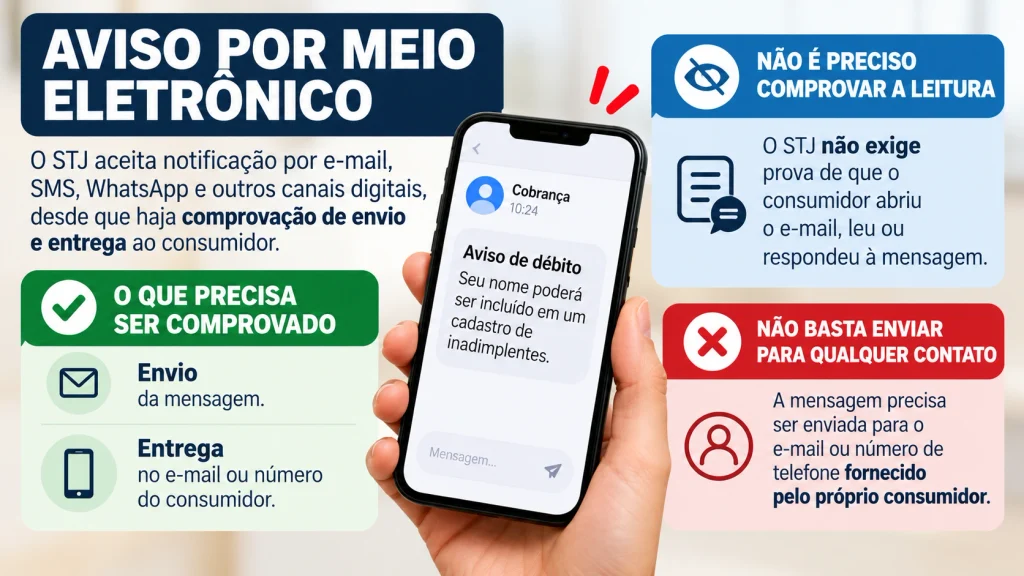
Além disso, o aviso não precisa chegar necessariamente por carta. O Superior Tribunal de Justiça (STJ) reconhece a comunicação por meio eletrônico, desde que seja possível comprovar o envio e a entrega da notificação ao consumidor.
Em resumo:
- A dívida não desaparece apenas porque o consumidor não recebeu a notificação prévia;
- O consumidor deve ser avisado antes da inscrição em cadastro de proteção ao crédito;
- O órgão que mantém o cadastro é responsável pela notificação antes da negativação;
- A comunicação eletrônica pode ser válida, desde que haja prova do envio e da entrega;
- Não é necessário provar que o consumidor abriu ou leu a mensagem;
- Depois do pagamento integral, o credor tem cinco dias úteis para providenciar a exclusão do registro.
Dívida e negativação são a mesma coisa?
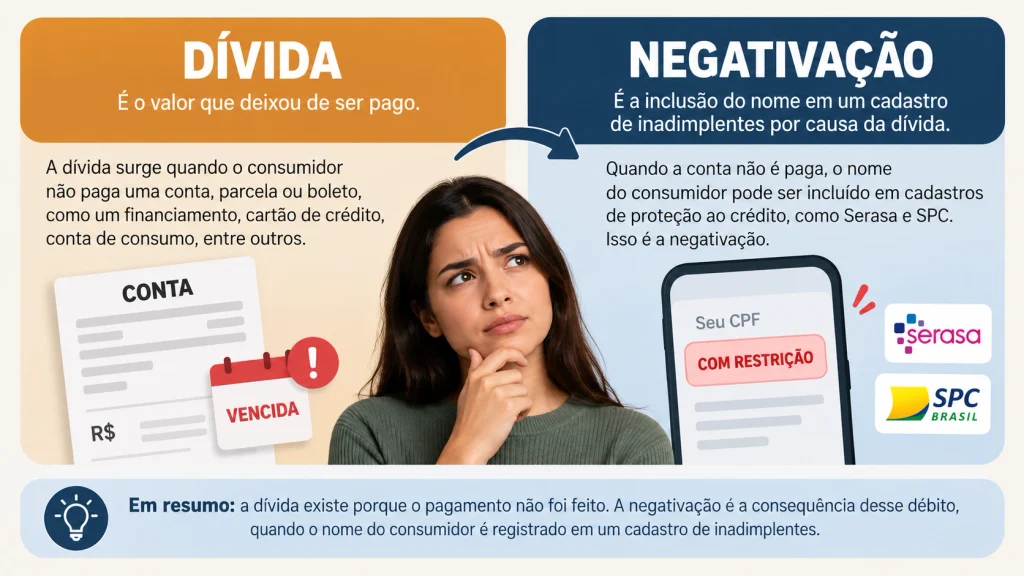
Essa é uma dúvida comum entre os consumidores: ter uma dívida e estar com o nome negativado são a mesma coisa? Não. A dívida representa um valor que deixou de ser pago. Já a negativação ocorre quando o nome do consumidor é incluído em um cadastro de inadimplentes por causa desse débito.
Por exemplo, o consumidor pode realmente ter deixado de pagar uma prestação. A dívida, portanto, existe. No entanto, isso não significa que seu nome possa ser incluído em um cadastro de inadimplentes sem o cumprimento das regras previstas para a negativação.
O artigo 43, parágrafo 2º, do Código de Defesa do Consumidor (CDC) determina que a abertura de cadastro, ficha, registro e dados pessoais e de consumo seja comunicada por escrito ao consumidor quando não tiver sido solicitada por ele.
Portanto, existem duas questões diferentes: uma é saber se a dívida existe; outra é verificar se a inscrição do nome do consumidor ocorreu regularmente.
É justamente por isso que a ausência de notificação prévia não cancela automaticamente o débito.
Quem precisa avisar o consumidor?
Outro ponto costuma provocar confusão. Nem sempre é a empresa para a qual o consumidor está devendo que tem a obrigação de avisá-lo sobre a futura negativação.
A Súmula 359 do STJ estabelece que cabe ao órgão mantenedor do cadastro de proteção ao crédito notificar o devedor antes de fazer a inscrição.
Ou seja, não é necessariamente a empresa para a qual o consumidor deve que precisa enviar esse aviso. A responsabilidade pela notificação prévia é do órgão que mantém o cadastro de inadimplentes, antes de incluir o nome do consumidor na lista de negativados.
Na prática, portanto, é importante separar os papéis. O credor informa o débito, enquanto o órgão responsável pelo cadastro deve realizar a comunicação prévia antes da inscrição. Essa notificação tem uma função concreta: permite que o consumidor verifique a cobrança, quite o débito antes da negativação ou conteste uma dívida que não reconhece.
O aviso por e-mail vale?
Sim, desde que cumpra determinados requisitos.
Em março de 2026, a Segunda Seção do STJ definiu a questão no Tema Repetitivo 1.315. A tese estabelece que a comunicação por meio eletrônico atende ao CDC quando ficam comprovados o envio da notificação e a respectiva entrega ao destinatário.
A decisão tem peso especial porque foi tomada sob o rito dos recursos repetitivos. Assim, a tese deve orientar os demais processos que discutem a mesma questão jurídica.
O entendimento também aparece no Informativo de Jurisprudência 896, publicado em agosto. O STJ considerou válida a comunicação escrita enviada por carta ou e-mail para informar o consumidor sobre a inscrição em cadastro de inadimplentes.
Portanto, simplesmente afirmar que “não recebi nenhuma carta” já não resolve a questão. É preciso verificar se houve outra forma válida de comunicação.
Preciso ter lido a mensagem?
Não.
Esse é um dos pontos mais interessantes da orientação do STJ.
O tribunal exige comprovação de que a comunicação eletrônica foi enviada e entregue ao endereço eletrônico ou número de telefone informado pelo consumidor. Entretanto, não exige prova de que a pessoa efetivamente abriu ou leu a mensagem.
Por outro lado, não basta disparar uma mensagem para qualquer contato. Segundo o STJ, é necessário demonstrar a entrega no endereço eletrônico ou número previamente fornecido pelo consumidor.
Isso muda bastante a pergunta que deve ser feita.
Em vez de apenas “eu vi o aviso?”, o consumidor precisa saber: “o cadastro consegue provar que enviou e entregou a notificação corretamente?”
O entendimento do STJ mudou?
Sim. A jurisprudência evoluiu.
Em 2023, por exemplo, a Terceira Turma do STJ entendeu que a notificação prévia não poderia ser feita exclusivamente por e-mail ou SMS. Naquele momento, o colegiado interpretou a exigência de comunicação escrita do CDC de maneira mais restritiva.
Posteriormente, porém, as Turmas responsáveis pelo direito privado passaram a admitir meios eletrônicos. Diante da divergência, a Segunda Seção uniformizou a questão em 2026.
Com o Tema 1.315, o STJ consolidou o entendimento: a comunicação eletrônica é válida, desde que o responsável consiga comprovar o envio e a entrega ao consumidor.
Essa diferença merece atenção porque quem pesquisar o assunto na internet ainda poderá encontrar decisões anteriores dizendo que e-mail ou SMS, sozinhos, não eram suficientes.
Não fui avisado. O que posso fazer?
Ao descobrir a negativação, o primeiro passo é verificar qual empresa registrou a dívida, qual o valor cobrado e qual a origem do débito. Depois, o consumidor deve conferir se reconhece a contratação.
Além disso, pode solicitar informações sobre a notificação prévia. Como o STJ exige prova do envio e da entrega nas comunicações eletrônicas, esses dados ajudam a avaliar a regularidade da inscrição.
Se o consumidor não reconhecer a dívida, a discussão muda. Nesse caso, não se questiona apenas a forma da negativação, mas também a própria existência do débito.
Caso não consiga resolver a situação diretamente, o consumidor pode procurar o órgão de proteção ao crédito, o fornecedor, o Procon ou o Consumidor.gov.br. Dependendo do caso, também pode recorrer ao Judiciário.
Há, contudo, outra ressalva importante. A Súmula 385 do STJ estabelece que uma inscrição irregular, quando já existe outra negativação legítima anterior, não gera, em regra, indenização por dano moral. O consumidor mantém, porém, o direito ao cancelamento da anotação irregular.
Em outras palavras, negativação irregular não significa indenização automática.
Paguei. Quando meu nome deve sair?
Aqui, a responsabilidade muda.
Depois do pagamento integral e efetivo da dívida, cabe ao credor providenciar a exclusão do registro no cadastro de inadimplentes em até cinco dias úteis.
A regra está consolidada na Súmula 548 do STJ.
Se o prazo terminar e a negativação continuar aparecendo, o consumidor deve guardar o comprovante de pagamento e registrar a solicitação de retirada.
Afinal, a dívida deixa de valer sem o aviso?
Não.
A ausência da comunicação prévia não apaga automaticamente uma dívida legítima. O que pode estar irregular é a negativação realizada sem o cumprimento das regras previstas no CDC.
Ao mesmo tempo, o consumidor não deve concluir que não houve notificação apenas porque nenhuma carta chegou à sua casa. O STJ reconhece a validade da comunicação eletrônica, desde que o responsável consiga comprovar o envio e a entrega.
Por isso, diante de uma negativação inesperada, existem três perguntas diferentes: a dívida realmente existe? A notificação foi realizada corretamente? A inscrição respeitou as regras?
As respostas determinam quais providências o consumidor poderá tomar.