Dinheiro rápido. Crédito para negativado. Sem burocracia. Até 60 dias para começar a pagar. Sem comprovação de renda. Processo simples e transparente.
As expressões aparecem nas vitrines digitais de três instituições financeiras que estão no centro de uma investigação da Secretaria Nacional do Consumidor (Senacon): Crefisa, Ágil e Valor. A questão colocada pelo órgão acontece antes mesmo da assinatura do contrato: como avaliar se o consumidor realmente tem condições de assumir uma nova dívida sem cair – ou afundar ainda mais – no superendividamento?
A facilidade para contratar crédito aparece com destaque nas vitrines digitais analisadas pela Consumidor Moderno. Já os mecanismos utilizados para avaliar capacidade de pagamento, comprometimento da renda e risco de superendividamento não são apresentados ao consumidor com o mesmo nível de detalhamento. Isso não significa que a análise não exista, mas abre uma pergunta: como ela é feita?
A publicação analisou informações disponibilizadas publicamente pelas três instituições em seus canais digitais. A reportagem não realizou simulações nem pedidos de empréstimo e não forneceu CPF ou outros dados pessoais. O objetivo foi observar o que o consumidor encontra antes de iniciar uma eventual contratação.
Por que as três estão na mira da Senacon?
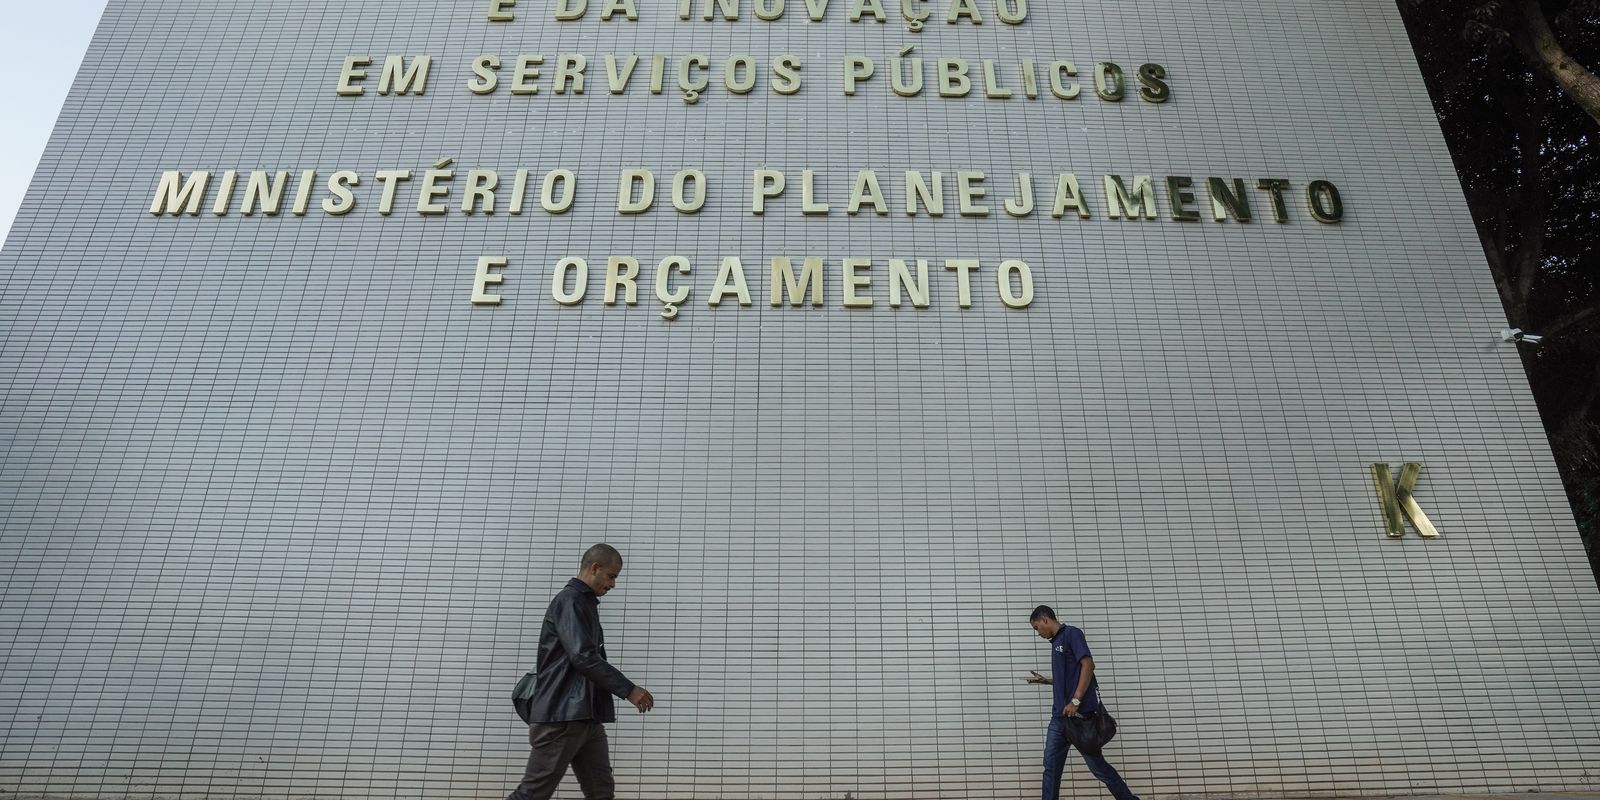
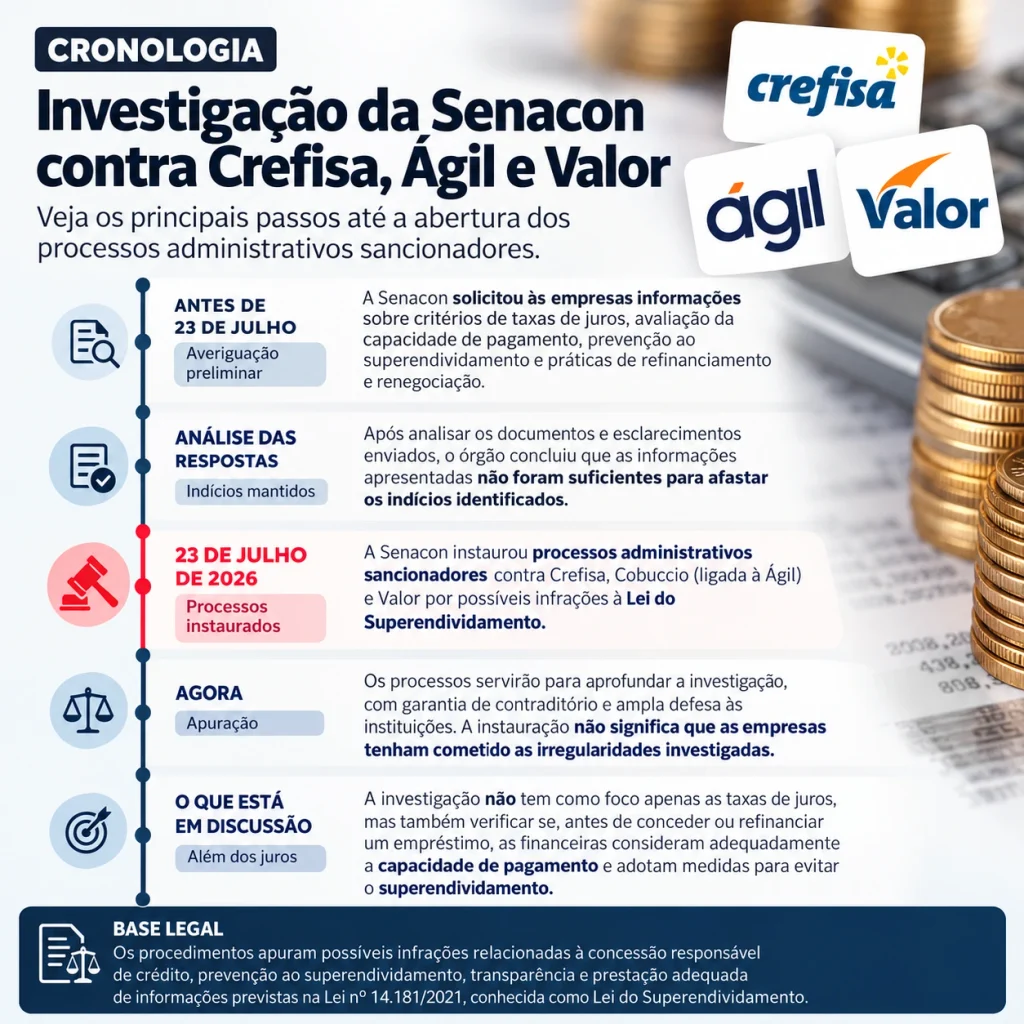
Em 23 de julho, a Senacon instaurou processos administrativos sancionadores contra Crefisa S.A. Crédito, Financiamento e Investimentos, Cobuccio S.A. Sociedade de Crédito, Financiamento e Investimento – ligada à Ágil – e Valor S.A. Sociedade de Crédito, Financiamento e Investimento.
Segundo o órgão, os procedimentos apuram possíveis infrações relacionadas à concessão responsável de crédito, prevenção ao superendividamento, transparência e prestação adequada de informações previstas na Lei nº 14.181/2021, conhecida como Lei do Superendividamento.
A instauração dos processos não significa que as empresas tenham cometido as irregularidades investigadas. Os procedimentos administrativos servirão justamente para aprofundar a apuração, com garantia de contraditório e ampla defesa às instituições.
Antes dessa etapa, porém, já havia ocorrido uma averiguação preliminar. A Senacon solicitou às empresas informações sobre critérios usados para definir taxas de juros, procedimentos de avaliação da capacidade de pagamento, políticas de prevenção ao superendividamento e práticas de refinanciamento e renegociação.
Após analisar as respostas, o órgão informou que os documentos e esclarecimentos apresentados não foram suficientes para afastar os indícios identificados, o que levou à abertura dos processos administrativos sancionadores.
A Senacon também deixou claro que a investigação não tem como objetivo simplesmente controlar as taxas de juros praticadas pelas instituições. A discussão é mais ampla: verificar se, antes de conceder ou refinanciar um empréstimo, a financeira considera adequadamente a capacidade de pagamento e adota medidas para evitar o superendividamento.
Crefisa: como funciona o crédito para negativados?
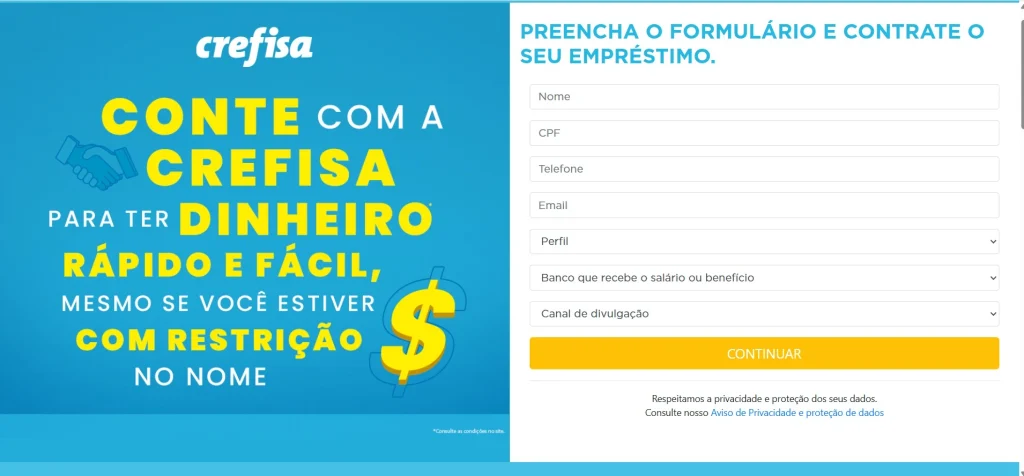
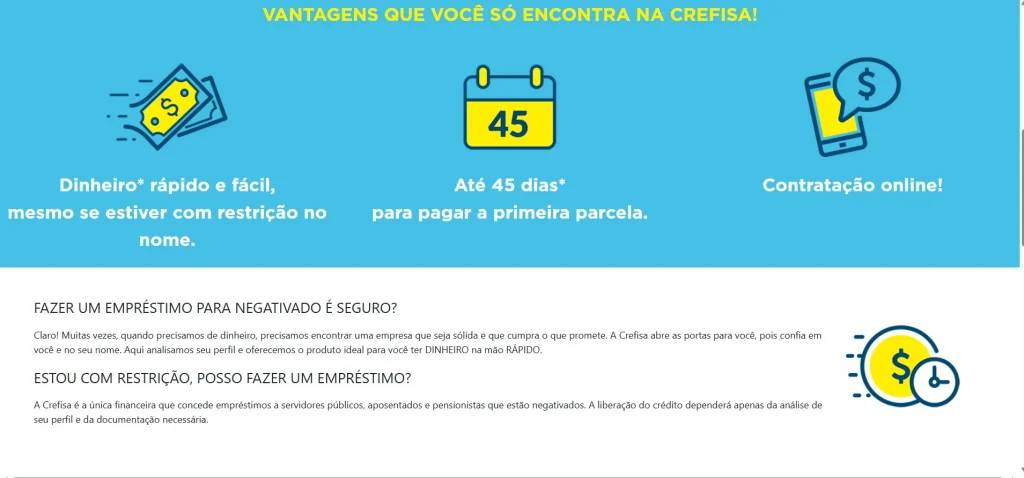
A Crefisa destaca entre as vantagens de sua oferta “dinheiro rápido e fácil, mesmo se estiver com restrição no nome”, prazo de até 45 dias para pagar a primeira parcela e contratação on-line. Em outra área da página, a mensagem ganha ainda mais destaque: “Conte com a Crefisa para ter dinheiro rápido e fácil, mesmo se você estiver com restrição no nome”.
A própria instituição, entretanto, informa que existe uma análise antes da liberação. Ao responder se uma pessoa com restrição pode contratar um empréstimo, afirma que a concessão dependerá “da análise de seu perfil e da documentação necessária”. Em outro trecho, diz analisar o perfil do interessado para oferecer o produto considerado adequado.
Esse ponto é importante porque a possibilidade de conceder crédito a uma pessoa negativada não caracteriza, por si só, concessão irresponsável. A questão levantada pela investigação da Senacon está justamente no conteúdo dessa análise: quais informações são consideradas para verificar se uma nova dívida é compatível com a capacidade de pagamento do consumidor?
O que diz a Crefisa?
A página mostra ainda que o formulário inicial solicita nome, CPF, telefone, e-mail, perfil e o banco no qual o interessado recebe salário ou benefício. A reportagem, porém, não avançou no preenchimento nem forneceu dados pessoais, já que o objetivo foi analisar as informações disponíveis publicamente antes da contratação.
Por isso, a Consumidor Moderno perguntou à Crefisa quais critérios utiliza para avaliar a capacidade de pagamento, como considera outras dívidas e comprometimentos de renda e quais mecanismos específicos adota na concessão de crédito para consumidores negativados. Também questionou como é avaliada a possibilidade de um novo empréstimo depois de uma renegociação.
A Crefisa não respondeu aos questionamentos até a publicação desta reportagem.
Ágil: crédito “sem comprovação de renda”?
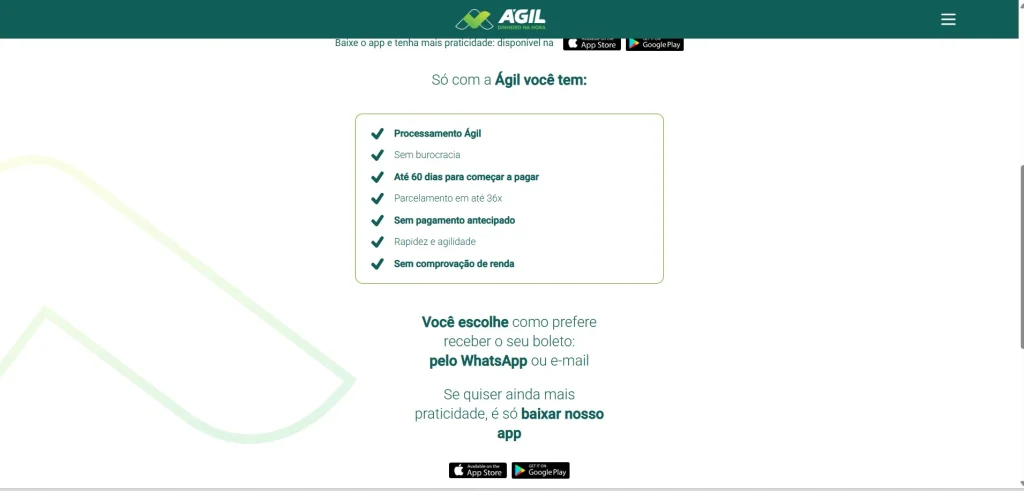
Na página de empréstimo pessoal consultada pela reportagem em outubro, a Ágil apresentava uma lista de vantagens do produto.
Entre elas estavam “processamento ágil”, “sem burocracia”, prazo de até 60 dias para começar a pagar, parcelamento em até 36 vezes, “rapidez e agilidade” e “sem comprovação de renda”.
Aqui, uma distinção é fundamental: dispensar a comprovação tradicional de renda não significa necessariamente deixar de analisar a renda ou a capacidade de pagamento do consumidor.
Uma instituição pode recorrer a outras informações e metodologias para realizar sua análise de crédito. Portanto, a expressão encontrada no site, isoladamente, não permite afirmar que a Ágil deixe de verificar se o cliente tem condições de pagar o empréstimo.
Mas a oferta produz uma pergunta diretamente relacionada ao processo instaurado pela Senacon: se não é necessário apresentar comprovação de renda, por quais meios a instituição verifica quanto aquele consumidor efetivamente pode comprometer com uma nova dívida?
A questão não se resume a descobrir quanto alguém recebe. Para prevenir o superendividamento, também importa saber quanto daquela renda já está comprometido com outros empréstimos, dívidas e despesas necessárias à manutenção da vida cotidiana.
A reportagem perguntou à Ágil quais dados, documentos, bases de informação ou outros critérios podem substituir a comprovação tradicional de renda e como a instituição identifica situações em que um novo empréstimo pode agravar o endividamento.
A Ágil não respondeu aos questionamentos até a publicação desta reportagem.
Valor: e a capacidade de pagamento?
A Valor Financiamentos adota outra abordagem em sua vitrine digital. A empresa afirma oferecer “crédito com transparência do início ao fim” e informa que as condições estão sujeitas à análise.
Em seguida, apresenta “um processo simples e transparente”, organizado em quatro etapas.
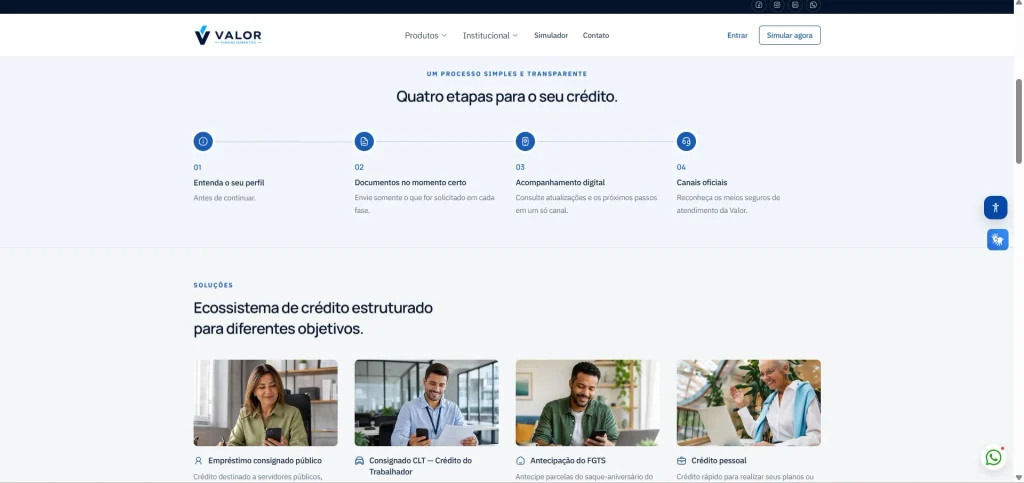
A primeira é “Entenda o seu perfil”. Depois aparecem o envio de documentos no momento solicitado, o acompanhamento digital e a utilização dos canais oficiais da instituição.
A análise, portanto, está expressamente mencionada na comunicação pública da Valor.
O que a apresentação dessas quatro etapas não detalha é quais critérios são empregados para determinar se o crédito é sustentável para aquele consumidor e em que momento é avaliada sua capacidade de pagamento.
Essa diferença é relevante porque uma análise de crédito pode medir a probabilidade de pagamento e, consequentemente, o risco assumido pela própria instituição. A prevenção ao superendividamento acrescenta outra perspectiva: o impacto da nova dívida sobre a situação financeira de quem está contratando.
A Consumidor Moderno perguntou à Valor em qual etapa é realizada a avaliação da capacidade de pagamento, quais critérios são considerados e como outras dívidas, despesas e comprometimentos financeiros entram nessa análise.
A reportagem também questionou como a instituição avalia operações de refinanciamento acompanhadas de novo crédito e diferencia situações em que a operação pode melhorar a condição financeira do consumidor daquelas em que poderia aumentar seu nível de endividamento.
A Valor não respondeu aos questionamentos até a publicação desta reportagem.
Inadimplência ou superendividamento?
Esse é um dos pontos centrais da investigação conduzida pela Senacon.
A Lei nº 14.181/2021 alterou o Código de Defesa do Consumidor para incorporar regras voltadas à prevenção e ao tratamento do superendividamento e reforçar o princípio do crédito responsável.
Na fundamentação divulgada ao instaurar os processos contra as três instituições, a Senacon sustenta que a avaliação da situação financeira do consumidor não deve servir apenas para reduzir os riscos da empresa. Ela também deve evitar que o consumidor assuma dívidas incompatíveis com sua capacidade de pagamento e comprometa recursos necessários à própria subsistência.
Em outras palavras, uma análise que responda apenas à pergunta “qual é a chance de este cliente pagar?” não esgota a discussão sobre crédito responsável.
Há uma segunda pergunta: “ele consegue pagar essa dívida sem comprometer as despesas necessárias para viver?”
O dever de informação também faz parte dessa lógica. Segundo a Senacon, não basta informar as condições contratuais. O consumidor precisa compreender custos, riscos da operação, consequências de eventual atraso e impactos que aquele crédito poderá produzir sobre sua renda.
Facilidade combina com crédito responsável?
Crédito digital, contratação rápida, oferta para negativados ou dispensa de um determinado comprovante não configuram automaticamente uma prática irregular.
O ponto é o que existe por trás dessa facilidade.
Quais dados são considerados antes da aprovação? Como outras dívidas entram na conta? Que limites impedem uma parcela aparentemente pagável de consumir recursos necessários para despesas básicas? E em que circunstâncias uma instituição decide que, mesmo podendo assumir determinado risco comercial, não deveria conceder aquele crédito ao consumidor?
As vitrines analisadas pela reportagem respondem com bastante clareza a uma pergunta: por que contratar?
Rapidez, praticidade, possibilidade de acesso ao dinheiro, parcelamento e simplificação do processo aparecem em destaque. Já outra pergunta permanece menos visível: em quais circunstâncias aquele crédito não deveria ser concedido?
O que mudou após a investigação?
A Consumidor Moderno também encaminhou uma pergunta idêntica às três instituições: o que mudou nos procedimentos de análise, concessão ou comunicação de crédito depois da instauração dos processos administrativos pela Senacon?
As empresas receberam prazo até o fim do dia 13 de outubro para encaminhar seus posicionamentos. Até a publicação desta reportagem, Crefisa, Ágil e Valor não responderam às perguntas enviadas.
A ausência de manifestação impede conhecer, por meio das próprias instituições, os critérios empregados nas situações identificadas pela reportagem e eventuais mudanças realizadas desde a atuação da Senacon. Isso, porém, não permite concluir que esses mecanismos não existam internamente.
Os processos administrativos seguem justamente para aprofundar essa apuração. Enquanto isso, as vitrines digitais permitem observar aquilo que é imediatamente apresentado a quem procura dinheiro: facilidade, velocidade e acesso ao crédito.
A questão que permanece é se a prevenção ao superendividamento consegue ser igualmente compreensível para esse consumidor. Porque, diante de alguém que já enfrenta dificuldades financeiras, uma das decisões mais importantes de uma política de crédito responsável talvez não seja quanto emprestar – mas quando não emprestar.