Fazer um Pix leva segundos. Abrir uma conta, poucos minutos. Obter um crédito, poucos cliques. Fato é que contratar produtos, movimentar dinheiro e acessar serviços financeiros nunca na história foi tão rápido. O problema é que golpes e fraudes também ganharam velocidade.
E, nesse sentido, quanto mais simples se torna a experiência financeira, maior é o desafio de proteger o consumidor sem devolver à jornada os obstáculos que a tecnologia eliminou. Entre uma transação fluida e uma operação suspeita existe um dilema que bancos tentam resolver com dados, inteligência e, em alguns casos, uma dose calculada de fricção.
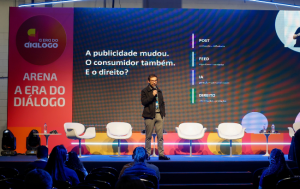
Esse paradoxo conduziu o painel “A inovação financeira avançou mais rápido que a proteção do consumidor?”, realizado na arena A Era do Diálogo, no CONAREC 2026.
Mediado por Amaury Oliva, diretor de Sustentabilidade, Cidadania Financeira, Relações com o Consumidor e Autorregulação da FEBRABAN, o debate reuniu Joyce Folgate, gerente de Soluções do Banco do Brasil; Clayton Neves Xavier, diretor de Compliance e Riscos Não Financeiros do Bradesco; e Renan Correia Martino, diretor Executivo de Clientes, Canais, Inteligência de Dados e Inovação da Caixa Econômica Federal.
Velocidade também aumenta o risco
Pix, Open Finance e onboarding digital ampliaram a conveniência e o acesso aos serviços financeiros. Para Renan Martino (Caixa), porém, existe uma variável que precisa entrar nessa equação: tempo.
Em outras palavras, tecnologia permite que o consumidor compre, contrate e transfira dinheiro com poucos passos. Ao mesmo tempo, reduz o intervalo disponível para perceber que algo está errado. “Melhor experiência no mundo de hoje está muito ligada com velocidade. E velocidade está ligada também com maior risco para a pessoa perceber aquela transação ou aquela operação que ela está fazendo”, afirmou.
O problema não significa, segundo Martino, que os sistemas estejam menos seguros. Ele destacou a robustez tecnológica de instrumentos como Pix e Open Finance. O desafio aparece principalmente quando o próprio consumidor, induzido por engenharia social, autoriza uma operação.
“E aí você começa a fazer aquelas coisas do tipo: ‘Eita, não era esse o Pix que eu tinha que mandar. Eita, não percebi que não era a minha irmã que estava me pedindo o dinheiro emprestado’.”
A velocidade também dificulta recuperar os recursos depois que uma transferência fraudulenta acontece. Afinal, o dinheiro pode circular rapidamente por diferentes contas, reduzindo a janela disponível para interromper o fluxo.
Segurança sem devolver o atrito
A resposta dos bancos passa por tentar identificar o risco sem transformar cada operação legítima em uma sequência de barreiras. Na Caixa, por exemplo, Martino afirmou que o onboarding digital pode ser realizado em menos de dois minutos e apresenta um nível muito baixo de fraude de identificação.
A instituição também utiliza informações como dispositivo habitual e outros sinais para avaliar uma operação. O objetivo é criar uma camada de segurança que funcione sem exigir sucessivas ações do consumidor.
“Hoje a gente consegue fazer, no caso dos aplicativos da Caixa, um onboarding digital em menos de dois minutos, com praticamente zero fraude na identificação”, afirmou.
O desafio muda quando não há invasão de conta ou falsificação de identidade. Em muitos golpes, é o próprio cliente que realiza a transação acreditando estar seguindo uma orientação legítima. “O banco não pede para ninguém fazer Pix de teste”, alertou Martino.
Nesses casos, dados podem indicar que determinado comportamento é estranho e permitir um alerta em tempo real. Entretanto, nem sempre o aviso é suficiente.
Como proteger o cliente dele mesmo?
Proteger o consumidor dele mesmo é um dos maiores dilemas observados pelas ouvidorias.
Joyce Folgate explicou que o consumidor espera velocidade e, simultaneamente, espera que a instituição financeira interrompa uma transação quando houver risco. O problema surge quando o próprio cliente ignora a advertência.
“A gente avisa, mas ele passa esse aviso e segue. E aí depois ele volta e fala: ‘Mas o banco não me protegeu’. Então, a velocidade é um fator que facilita o uso da engenharia social”, afirmou.
Criar um intervalo adicional poderia ajudar o consumidor a refletir sobre a operação. Porém, a medida também adicionaria fricção à experiência de milhões de pessoas que estão fazendo transações legítimas. “Esse é o grande dilema que a gente vive hoje, que é como proteger o cliente dele mesmo”, resumiu Joyce.
A frase traduz uma mudança importante no combate às fraudes. Em diversos golpes atuais, o criminoso não precisa necessariamente romper as barreiras tecnológicas da instituição. Ele precisa convencer a vítima.
Golpe também ganhou escala
A engenharia social também se profissionalizou.
Clayton Xavier relatou um episódio que ajuda a dimensionar essa escala. Segundo ele, uma operação policial realizada em São Paulo encontrou uma falsa central telefônica na Praia Grande que disparava cerca de 10 milhões de ligações ou SMS por dia.
Mesmo taxas pequenas de conversão podem representar milhares de potenciais vítimas. “Há uma sofisticação muito grande em relação ao tipo de golpes”, afirmou.
O método também mudou. Em vez de necessariamente criar uma situação imediata de emergência, fraudadores podem construir um relacionamento com a vítima. “Eles mandam um WhatsApp ou uma mensagem dizendo: ‘Olha, sou seu novo gerente, eu tenho aqui uma oportunidade para você. Grava meu telefone. Quando você precisar, você fala comigo’. E ele vai construir esse relacionamento”, exemplificou.
Quando a confiança é estabelecida, impedir a transação se torna muito mais difícil.
Por isso, Xavier defendeu informação contínua. O cliente precisa conhecer procedimentos básicos, como o fato de que bancos não solicitam senhas nem orientam transferências como supostos testes de segurança.
Fraude zero poderia travar o sistema
A solução, entretanto, não está simplesmente em bloquear tudo aquilo que foge do comportamento habitual. Uma pessoa pode comprar um carro, adquirir um imóvel ou realizar uma transferência elevada pela primeira vez. A operação incomum não é necessariamente uma fraude.
“Se nós, de fato, formos para uma abordagem de golpe, fraude zero, a gente trava todo o ecossistema”, afirmou Xavier.
A saída passa por combinar tecnologia, análise de risco e educação financeira. Em algumas situações, porém, o risco pode justificar uma intervenção maior. Xavier então explicou que existem grupos de consumidores que seguem uma transação mesmo depois de receberem avisos de possível golpe. Nesses casos, o banco pode precisar impedir temporariamente a operação e oferecer uma “saída elegante”, com um canal para confirmar sua legitimidade.
A fricção, portanto, deixa de ser necessariamente um defeito da jornada. Quando aplicada de forma seletiva, pode se transformar em instrumento de proteção.
Ouvidorias e o outro efeito da inovação
A transformação financeira também chegou às reclamações. Joyce Folgate afirmou que as ouvidorias do sistema financeiro observaram um aumento médio de 300% no número de reclamações.
Para ela, parte do fenômeno está relacionada ao fato de que a inovação avançou em velocidade diferente do letramento do consumidor. “A velocidade e a inovação não acompanharam o letramento do consumidor”, ressaltou.
A expectativa também mudou. Experiências digitais extremamente rápidas em outros setores influenciam aquilo que o cliente espera do banco.
O consumidor quer entender imediatamente por que um crédito foi negado, como determinada informação é utilizada e por que uma situação não pode ser solucionada com a mesma velocidade de outros serviços digitais.
Desinformação cria reclamações
Esse cenário ganha outra camada com as redes sociais. Joyce citou como exemplo o Sistema de Informações de Créditos do Banco Central, o SCR. Segundo ela, reclamações sobre o sistema, antes esporádicas, passaram a aparecer com muito mais frequência. Parte delas, inclusive, nasce de uma compreensão equivocada de como o SCR funciona.
A executiva relatou um levantamento que identificou 196 influenciadores digitais, cujos conteúdos alcançaram cerca de 130 milhões de curtidas e viralizações. Entre as mensagens difundidas, aparecem orientações para reclamar com bancos sob a promessa de retirar informações do SCR e recuperar o acesso ao crédito.
Para Joyce, isso cria um desafio adicional para as ouvidorias. “Você precisa separar o que ali, de fato, é uma reclamação legítima, onde a gente tem que atuar para melhorar o processo, e onde a gente tem que atuar para letrar aquele cidadão que está reclamando”, afirmou.
O risco é que demandas originadas por desinformação consumam recursos que poderiam ser direcionados à identificação de problemas reais da jornada.
Reclamação continua sendo inteligência
Isso não reduz a importância das manifestações legítimas dos consumidores. Pelo contrário. O painel reforçou o papel da ouvidoria como fonte de inteligência para as organizações.
Clayton Xavier destacou que reclamações historicamente ajudam empresas a localizar problemas e aprimorar produtos e serviços. O desafio aparece quando esse sinal passa a conviver com grandes volumes de demandas artificiais ou baseadas em informações incorretas.
“Você agora tem que peneirar essa matéria-prima para ver se, de fato, aquilo que é importante você seguir”, afirmou.
Joyce também destacou que a ouvidoria precisa preservar sua função de “farol” para a organização. Isso significa identificar quais reclamações revelam falhas efetivas e quais demandam uma resposta baseada principalmente em orientação e educação financeira.
Tecnologia também pode incluir
A digitalização não precisa, necessariamente, ampliar a exclusão de consumidores com menor familiaridade financeira.
Na Caixa, Martino defendeu que novas tecnologias podem fazer justamente o contrário. Um dos exemplos é a inteligência artificial conversacional. Em vez de exigir que o cliente conheça menus, funcionalidades e caminhos dentro de um aplicativo, a interação por voz ou linguagem natural pode reduzir a complexidade.
“Todas essas tecnologias que estão vindo é exatamente para eliminar essas barreiras, não para criar bolsões, para incluí-los”, afirmou.
O desafio é fazer essa inclusão sem aumentar a exposição de consumidores vulneráveis à engenharia social e à desinformação.
Nesse sentido, a Caixa, segundo Martino, utiliza também as informações das ouvidorias para definir prioridades na transformação das jornadas. O indicador, porém, não pode ser analisado isoladamente, porque inovação também precisa atender clientes que não registraram problemas.
Vulnerabilidade muda com a vida
Outro desafio é abandonar a ideia de que vulnerabilidade define um grupo fixo de consumidores. Xavier explicou que o Bradesco trabalha com a identificação de clientes potencialmente vulneráveis a partir de diferentes variáveis.
Em suas palavras, uma pessoa pode apresentar vulnerabilidade por questões relacionadas a endividamento ou instrução, mas também pode atravessar um período de maior fragilidade por desemprego, separação ou perda de alguém próximo. “Porque a gente não pode tratar todo cliente como se fosse o mesmo. A gente tem que, de fato, imaginar que aquele cliente é único”, afirmou.
A personalização pode permitir que alertas, limites e níveis de fricção acompanhem essas diferenças. Na prevenção a golpes, isso significa também oferecer mecanismos para que o próprio consumidor escolha camadas adicionais de proteção.
Educação financeira significa poder escolher
Para Xavier, educação financeira não pode ser reduzida à transmissão de informações. O objetivo é criar condições para que o consumidor compreenda uma decisão antes de tomá-la.
“O ponto principal da educação financeira que a gente discute é levar capacidade para o seu cliente para que ele, de fato, faça as suas escolhas”, afirmou.
Isso vale para uma transferência, um investimento ou a contratação de um produto. “O cliente não pode adquirir um produto imaginando que ele adquiriu aquele produto porque o gerente falou para ele que era para adquirir. Ele tem que ter ciência que ele que está tomando a decisão.”
O desafio não se restringe a pessoas com menor escolaridade. Xavier lembrou que vítimas de golpes podem ter mestrado ou doutorado, porque engenharia social explora comportamento, confiança e circunstâncias específicas.
O banco também precisa chegar à IA
A Inteligência Artificial acrescenta agora uma nova fronteira à educação financeira.
Joyce observou que consumidores passaram a recorrer aos modelos de IA para buscar informações. Isso muda a estratégia de comunicação das instituições. “Se a gente não consegue chegar ao cliente, eu tenho que chegar até a IA, que está chegando ao cliente”, afirmou.
Uma das estratégias citadas pela executiva é ampliar a disponibilidade de informações oficiais em redes sociais, blogs, imprensa e internet para que esses conteúdos também possam abastecer as respostas encontradas pelos consumidores no ambiente digital.
Martino então apontou movimento semelhante na experiência bancária. Para ele, a tendência é de relações cada vez mais conversacionais e hiperpersonalizadas. “Muito brevemente, vai ser básico você se conectar com os agentes de IA do seu cliente”, afirmou.
Atenção também faz parte da proteção
Para Amaury Oliva, da FEBRABAN, a velocidade das experiências digitais trouxe também uma dimensão comportamental para a proteção financeira. Em meio à pressa, o consumidor pode concluir uma operação antes mesmo de perceber que algo está errado.
“Tem uma questão comportamental que, novamente, a gente não precisa ter pressa. Tem que olhar”, afirmou.
O desafio ganha dimensão ainda maior diante da engenharia social. Ao contextualizar o debate, Oliva destacou que a digitalização e a sofisticação dos golpes exploram justamente a boa-fé e a vulnerabilidade dos consumidores.
Nesse cenário, inovação e proteção deixam de ocupar lados opostos. Para que a experiência financeira continue simples, a segurança precisa funcionar cada vez mais antes que o consumidor perceba que precisa dela.