Juros altos, inflação pressionando o orçamento das famílias e um Banco Central mais rigoroso no controle das metas. Esse cenário ampliou a inadimplência em todo o sistema financeiro e expôs um limite das operações tradicionais de cobrança: nenhuma equipe humana consegue alcançar milhões de devedores no momento certo, com a proposta certa e no canal que cada um prefere.
No Banco do Brasil, o desafio era entender como falar com mais clientes endividados sem transformar a cobrança em uma abordagem padronizada, insistente e que entregasse apenas volume de interações. A resposta veio de dentro do próprio conglomerado. A BBTS, empresa de tecnologia 100% controlada pelo banco, desenvolveu a Vic, agente de IA generativa que negocia dívidas, emite boletos e envia segunda via de forma totalmente automatizada. A solução roda sobre o Amazon Connect, plataforma da AWS, e já atende cerca de 100 mil clientes por dia.
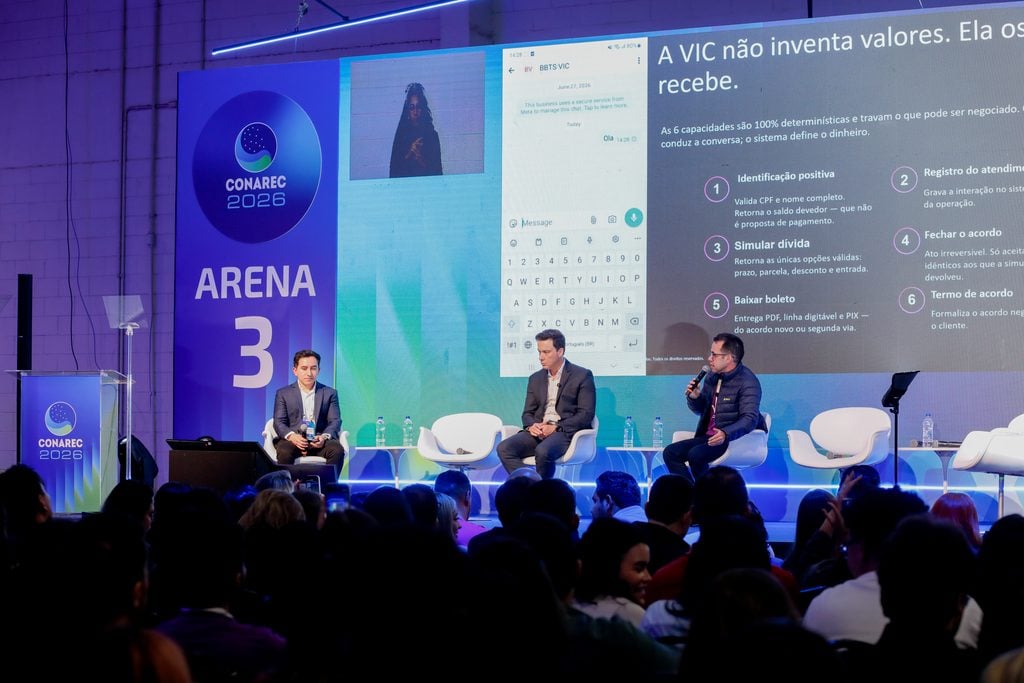
O case foi apresentado no CONAREC 2026 por Rafael Rovani, head de IA, Dados e Analytics do Banco do Brasil, Olinto Neto, head de Canais de Atendimento e BackOffice da BBTS, e Nicolas Restrepo, especialista global de Amazon Connect da AWS.
Um problema grande demais para continuar manual
Para Rovani, a complexidade da cobrança atual vai além do volume. Cada cliente endividado tem um fluxo de caixa próprio, uma expectativa diferente de renegociação e um canal preferido de contato. “Hoje, eu posso achar um cliente por e-mail, por WhatsApp, por telefone, posso pedir para ele comparecer em um canal físico… mas qual é o canal ideal? E como a tecnologia conversa com todos esses canais para tornar essa experiência mais fluida?”, questionou.
A cobrança manual, sem personalização, dificilmente chega ao cliente na hora em que ele consegue pagar. Além disso, a régua de comparação do consumidor também mudou.
“Todos nós conversamos diariamente com a IA. Então, não tem como ele conversar com o banco e não comparar com o GPT, com o Gemini, com qualquer outra solução de chat”, afirmou o executivo. Na visão dele, a ambição agêntica do banco precisa caminhar junto com a experiência do cliente: “Com a IA generativa, a gente consegue ter conversas fluidas, até mesmo em áudio”.
O dia a dia do cliente do BB, porém, era diferente. O modelo antigo de cobrança usava um chatbot convencional, com transbordo para atendentes humanos. Em 40% dos atendimentos, a conversa precisava ser transferida. E era justamente nesse ponto que a negociação se perdia.
“Quando a gente saía do canal automatizado para um canal humanizado, havia uma interrupção da jornada do cliente”, explicou Neto. “A gente achava o cliente, começava a conversa com ele, em algum momento aquilo transbordava e a conversa parava. E a gente acabava não sendo eficiente.” Em um mercado cuja oportunidade primordial é encontrar o cliente inadimplente, perder a conversa no meio do caminho significa desperdiçar o ativo mais difícil de conquistar.
A virada veio com a evolução do agente para a IA generativa, em parceria com a AWS e com a ACXIA. Para Neto, a mudança vai além de uma troca de ferramenta. “Quando a gente fala de cobrança dentro da BBTS, a gente não fala de um agente de cobrança, a gente fala de um ecossistema de cobrança. A gente precisa achar o cliente onde ele está.”
Como a Vick conduz uma negociação
A jornada começa com a identificação positiva do cliente, a partir da consulta de CPF e nome. Em seguida, o cliente pode simular suas dívidas e conhecer os valores em aberto. É nesse momento que a IA generativa faz diferença: a Vic pergunta sobre o momento de vida do cliente e sobre o valor de prestação que ele consegue assumir, e usa essas respostas para conduzir a conversa até a condição negocial mais adequada.
“Quando o cliente percebe que aquela conversa não é uma conversa robotizada, ou ele consegue dar fluidez para aquela conversa, a gente consegue avançar bastante nas condições da negociação”, afirmou Neto.
A flexibilidade da conversa não abre mão do controle. Toda a governança corporativa do banco e da BBTS está incorporada ao prompt do agente, com guarda-corpos de segurança para evitar alucinações. E o modelo segue em evolução. “A Vic está aprendendo a cada dia, a cada jornada. E a cada dia ela vem trazendo resultados melhores, com mais eficiência e menos fricção para o cliente”, disse o executivo.
Escala sem precedentes
O dado que melhor dimensiona o case é o volume. A Vic processa e interage com cerca de 100 mil clientes por dia. A BBTS já se prepara com a AWS para ampliar esses disparos, já que a carteira do banco é enorme e exige chegar a cada cliente com a melhor proposta.
Os primeiros resultados vieram rápido. Com um mês de desenvolvimento e 15 dias de execução, a efetividade da solução já é dez vezes maior que a das ferramentas tradicionais usadas pelo banco. O volume financeiro acompanha: o valor total negociado já chega a 73 milhões de reais, com uma taxa de conversão 11% maior em relação ao que o banco fazia em valores negociados em um único dia. Rovani destaca que os resultados em pagamento do primeiro boleto e valor total recebido também são promissores.
“Esses resultados não são fruto só da Vic. São fruto também de uma estratégia de CRM”, afirmou. A relevância do case está justamente nessa combinação: dados de CRM bem estruturados, uma empresa de tecnologia do próprio grupo capaz de entregar rápido e uma infraestrutura preparada para escalar.
A arquitetura por trás da escala
Para Nicolas Restrepo, da AWS, a escalabilidade da Vic faz parte de uma arquitetura pensada desde o início para agentes. No Amazon Connect, tudo funciona a partir de agentes de IA: os que atendem o cliente final, os que apoiam quem constrói os agentes e os que auxiliam quem acompanha as métricas de performance.
A Vic, por exemplo, começa como um agente orquestrador, que busca entre suas ferramentas, a máquina de estados construída pela BBTS para conduzir a negociação. O administrador define idioma, acessos, ferramentas permitidas e o prompt, que traduz o tom e a marca da conversa. Quando a negociação precisa de um atendente humano, ele recebe o contexto completo do que foi conversado com a IA e conta com agentes que ajudam a sugerir respostas, fazer tabulação e registrar informações no CRM do banco, tarefas que antes consumiam tempo do operador.
Tudo isso começa pela base de dados. “A gente não pode falar de IA sem dados”, afirmou Nicolas. A plataforma se integra à estratégia de CRM do banco para criar uma visão única do cliente, o que dá assertividade à forma como cada conversa é direcionada.
Novas métricas para um novo atendimento
O case também aponta uma mudança na gestão das operações de relacionamento. Indicadores como NPS, First Call Resolution e tempo médio de atendimento continuam importantes, mas já não bastam.
“Agora, nós temos que medir como performam os agentes de IA. Quanto demora em trazer uma resposta, qual a probabilidade de a resposta estar errada ou correta. É outro tipo de cenário que temos que aprender a monitorar”, explicou Nicolas.
Na prática, isso significa acompanhar quais agentes estão sendo acionados, quais bases de conhecimento são mais consultadas e quais ferramentas são chamadas com mais frequência. A latência ganha peso estratégico. “Uma latência alta em CX se traduz em uma experiência ruim”, alertou o executivo da AWS.
Para Rovani, é essa combinação de tecnologia, dados e estratégia que permite resolver a equação que abriu o painel: “A gente consegue falar com mais gente, mas de forma personalizada, de forma estruturada, usando a tecnologia”.